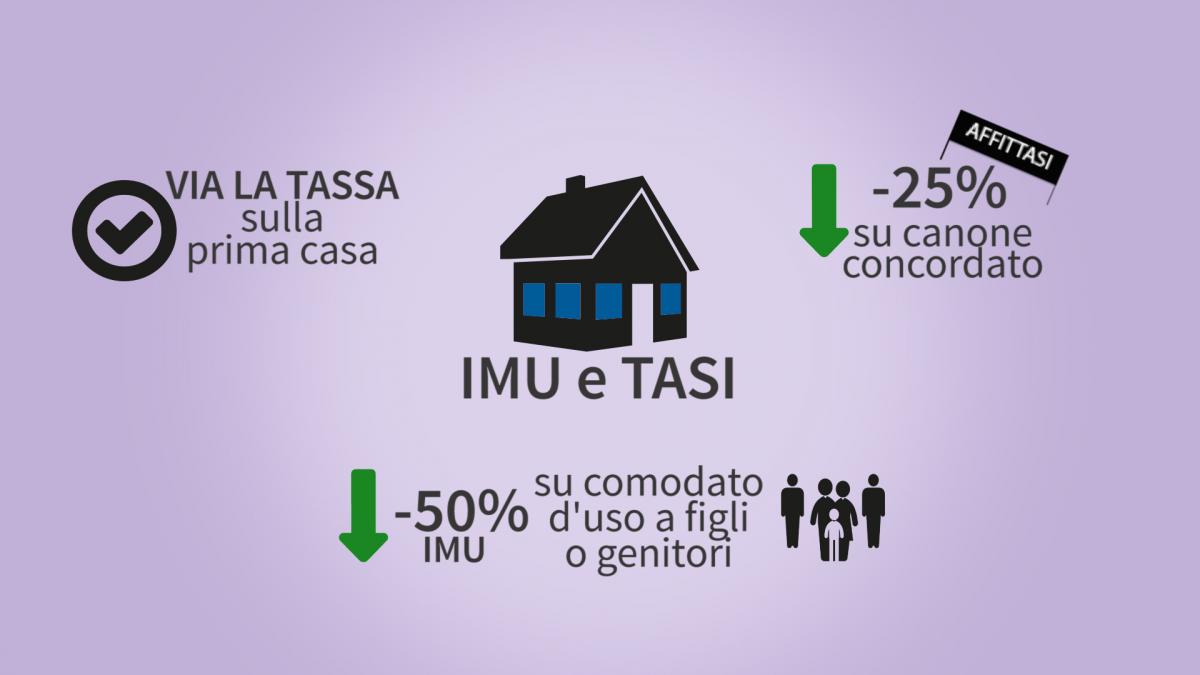
Esenzione totale per le abitazioni principali e per i terreni agricoli. Sconto 50% per la case date in comodato.
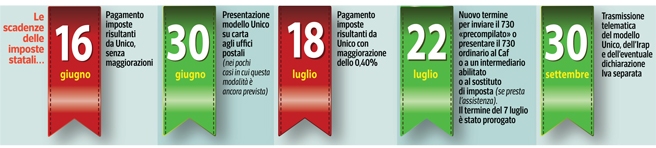
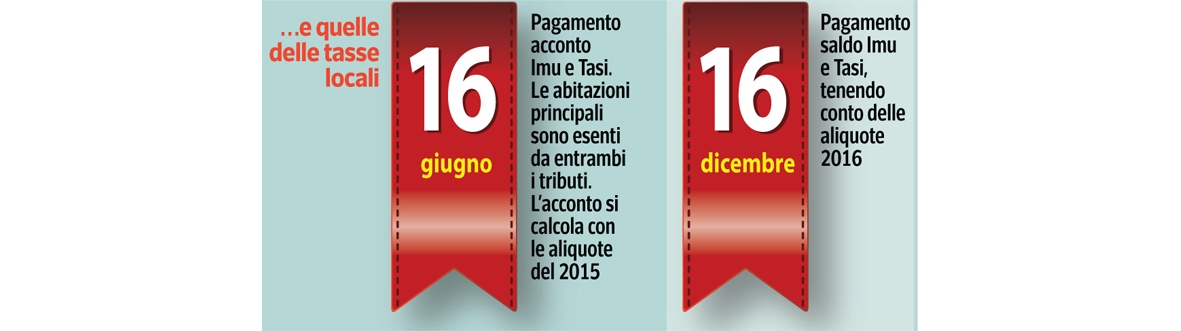
Il Tax Day, il giorno delle tasse, è arrivato. Entro il 16 Giugno i proprietari di abitazioni non adibite a prima casa dovranno versare la prima rata di acconto dell’IMU e della TASI.
Due imposte che pesano fortemente sulle tasche dei contribuenti italiani, anche se quest’anno l’impegno sarà meno pesante visto che l’abitazione principale ha conquistato l’esenzione anche per la Tasi oltre che dall’Imu.
La rata andrà calcolata sulla base delle aliquote e delle detrazioni applicate lo scorso anno, considerando che la Legge di Stabilità 2016, tra le novità introdotte, ha bloccato l'innalzamento delle aliquote comunali. Pertanto, entro il 16 Giugno il contribuente dovrà versare il 50% dell’imposta calcolata sulla base dell'aliquota 2015, mentre per quanto riguarda il pagamento del saldo entro il 16 Dicembre, verrà effettuato tenendo presente le aliquote del 2016.

TASI: ESENZIONI
Da quest’anno l’abitazione principale (ad eccezione di quella classificata nelle categorie catastali A/1, A/8 ed A/9) sarà esentata dalla TASI.
Saranno esonerati anche gli inquilini di una casa destinata ad abitazione principale; in quest’ultimo caso, la Tasi resta dovuta solo dal possessore, che verserà l’imposta nella misura percentuale stabilita dal proprio Comune per il 2015 oppure, in mancanza di una specifica disposizione, nella misura del 90 per cento.
Non si dovrà pagare il tributo neanche per la casa coniugale assegnata al coniuge, a seguito di un provvedimento di separazione legale, annullamento, scioglimento o cessazione degli effetti civili del matrimonio.
Poiché la definizione di abitazione principale ai fini della TASI è la medesima prevista per l’IMU, il versamento dell’imposta non è dovuto anche per l’unità immobiliare posseduta dai cittadini italiani non residenti nel territorio dello Stato e iscritti all'Anagrafe degli italiani residenti all'estero (AIRE), già pensionati nei rispettivi Paesi di residenza a condizione che non risulti locata o data in comodato d'uso.
Esentate dal pagamento della Tasi anche:
- le unità immobiliari appartenenti alle cooperative edilizie a proprietà indivisa, adibite ad abitazione principale e relative pertinenze dei soci assegnatari;
- i fabbricati di civile abitazione destinati ad alloggi sociali;
- gli immobili posseduti, e non concessi in locazione, dal personale in servizio permanente appartenente alle Forze armate e alle Forze di polizia.
IMU: ESENZIONI
La Legge di Stabilità 2016 ha introdotto un nuovo regime di esenzione dall'IMU per i terreni agricoli, applicabile già dal versamento della prima rata.
In particolare, sono esenti i terreni agricoli:
- ubicati nei comuni compresi nell’elenco di cui alla Circolare Ministeriale n. 9 del 14 Giugno 1993;
- posseduti e condotti dai coltivatori diretti e dagli imprenditori agricoli professionali iscritti nella previdenza agricola, indipendentemente dalla loro ubicazione;
- a immutabile destinazione agrosilvo-pastorale a proprietà collettiva indivisibile e inusucapibile.
IMU E TASI: GLI SCONTI PREVISTI
Le abitazioni date in comodato d’uso gratuito ai familiari di primo grado non sono più assimilabili all’abitazione principale e di conseguenza dovranno pagare sia l’Imu che la Tasi; è previsto però uno sconto del 50% sulla base imponibile.
Per usufruire della riduzione però è necessario che il contatto di comodato sia registrato e che il parente di primo grado in linea diretta utilizzi l’immobile come abitazione principale.
Inoltre, il comodante non deve essere proprietario di nessun altro immobile abitativo in Italia oppure può possedere nello stesso comune un’altra abitazione adibita a propria abitazione, e deve risiedere anagraficamente nello stesso comune in cui è situato l’immobile concesso in comodato.
E’ previsto inoltre uno sconto del 25% per i proprietari di una seconda casa che decideranno di affittarla a canone concordato a un soggetto che la utilizzerà come abitazione principale.
RAVVEDIMENTO
Per chi non riesce a pagare Imu e Tasi entro la scadenza, le sanzioni sono ridotte.
Per ritardi fino a 15 giorni, quindi entro il 1° luglio, si applica la sanzione dello 0,1% per ogni giorno di ritardo. Dal 16° al 30° si sale all’1,5%. Sempre dovuti gli interessi legali: 0,2% annuo.